※本記事は韓国の会計基準(K-IFRS)を例に説明しています。日本の会計基準・税法上の取り扱いとは異なる場合があります。
企業の創業初期には、有形資産を個人の財産のように管理しがちです。しかし、企業の規模が大きくなり、管理する資産が増えるにつれて、有形資産の管理がおろそかになります。突然の会計監査や投資などで財務諸表と資産を整理する際に、購入した資産と実際に保有している資産が一致しなかったり、その価値を正しく把握できていなかったりして、リスクが生じます。
また、会社の資産を個人の機材のように使うケースも多く、減価償却が終わった後に処理すべき資産が残っていなかったり、すでに会社の資産を持ち出したまま退職してしまったりすることもあります。企業が事業に集中していると、こうした資産管理はおろそかになりがちですが、将来的に損害を招くおそれがあります。
資産管理を会計基準に沿って行う方法を、詳しく見ていきましょう。
韓国の会計基準(K-IFRS)によると、有形資産は、物理的な形態を持ち、企業が使用する資産と定義されます。この基準は、有形資産の認識、測定、減価償却、減損処理などの会計処理方法を定めています。
会計処理基準に従い、有形資産は取得原価で測定し、減価償却を通じてその費用を体系的に配分する必要があります。これは、企業の財務諸表に正確な資産価値を反映し、税負担を公正に計算するために欠かせません。
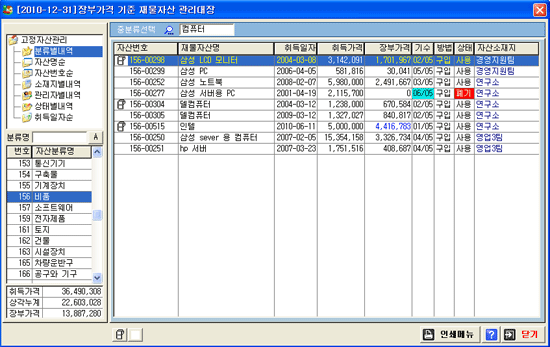
韓国の会計基準では、減価償却の方法として、定額法、定率法、生産高比例法などが定められています。選択した減価償却方法は資産の使用パターンを反映する必要があり、その方法に従って減価償却費が体系的に認識されます。
誤った減価償却の処理は、財務報告の信頼性を損ない、法的な問題を引き起こすおそれがあります。
減価償却とは、資産の使用可能期間にわたってその価値を体系的に配分する会計上の概念です。資産の経済的価値を段階的に費用として認識することで、資産の使用に伴う財務的な負担を均等に分散させる役割を果たします。
また、減価償却の考え方を取り入れることで、資産の将来価値をシミュレーションでき、企業の財務諸表に与える影響をあらかじめ予測できます。
企業は、資産の性質や使用パターンに応じて、さまざまな減価償却方法を選択できます。方法ごとに、資産の減価償却費を計算する方式が異なります。主な減価償却方法には、定額法、定率法、そして生産高比例法があります。
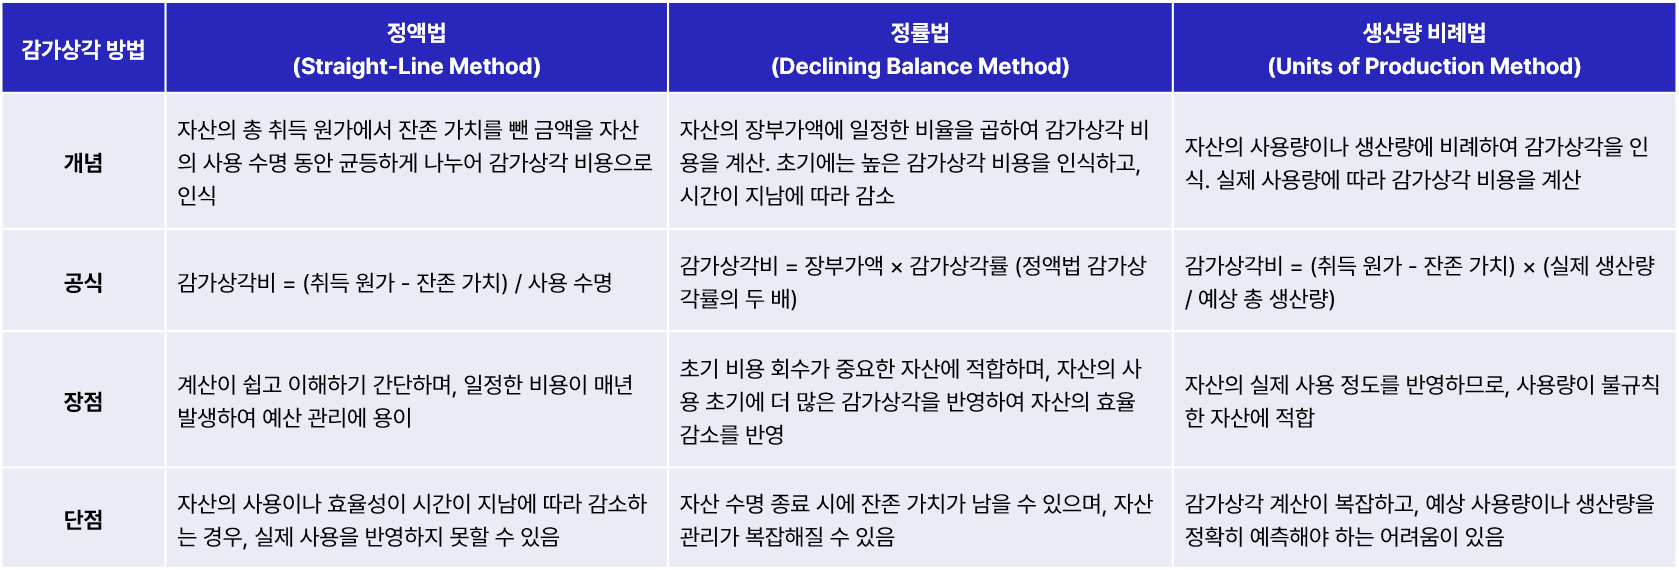
企業は減価償却方法を選ぶ際に、資産の特性と使用パターン、会計・税務方針、財務報告の目的などを考慮する必要があります。
定額法を用いる資産が一般的ですが、各方法にはそれぞれ長所と短所があるため、資産の使用可能期間と目的に合った減価償却方法を選ぶことが重要です。
減価償却は、税額の計算と財務報告に大きな影響を及ぼします。適切な減価償却処理を行えば、企業の純利益と税負担を正確に反映でき、企業の財務的な透明性と信頼性に貢献します。反対に、不適切な減価償却処理は、税務調査や法的な問題を招くおそれがあります。
有形資産の管理を適切に行わないと、さまざまな問題が発生します。資産の状態を十分にモニタリングしていないと、不要なコストが発生したり、資産の価値が正しく反映されなかったりすることがあります。
また、減価償却の計算を誤ると、企業の財務諸表に重大な誤りが生じるおそれがあります。こうした問題は、企業の財務的な安定性だけでなく、法的責任にもつながりかねません。減価償却の計算ミスは財務報告書の歪みを招き、投資家や規制当局に悪影響を及ぼすことがあります。
さらに、税務申告の際に過少または過大な減価償却が行われると、企業は税務当局から加算税やその他の法的制裁を受けるリスクがあります。正確な減価償却の計算は、財務的な透明性と法令遵守のために欠かせません。