1. 会計基準に沿った減価償却管理 🔍
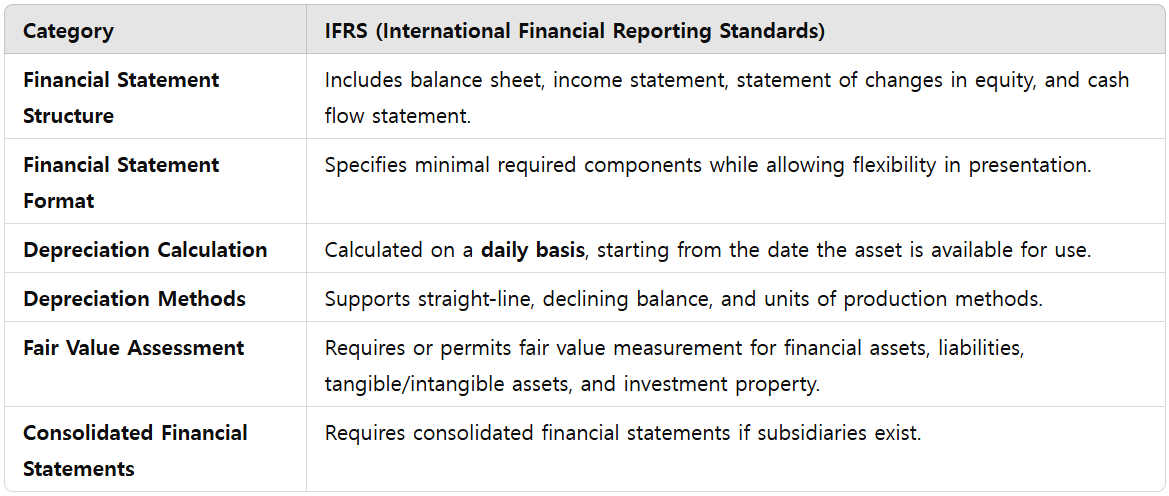
✅ IFRSの減価償却基準における主な違い
IFRS
✅ IFRSと減価償却における役割の理解
国際財務報告基準(IFRS)は、財務諸表のための世界的に認められた枠組みを提供し、固定資産の減価償却の正確性と一貫性を確保します。
- IFRS(国際財務報告基準):
- 資産は取得費用で認識され、減価償却は資産の耐用年数にわたって日割りで計算されます。
- 公正価値を評価するため、定期的な減損テストが求められます。
- 定額法、定率法、生産高比例法など、複数の減価償却方法をサポートします。
2. 減価償却の主要な概念とSELLEASEでの実装 📊
✅ 減価償却の用語と計算式
📌 取得費用(初期費用):資産の取得にかかった総費用。
- 計算式:取得費用 = 購入価格 + 付随費用(税金、運送費など)
📌 耐用年数:資産が生産的に使える見込み期間。
📌 前期末の帳簿価額:前会計年度末時点の資産の帳簿価額。
- 計算式:帳簿価額 = 取得費用 - 減価償却累計額(前期まで)
📌 減価償却累計額:取得時から累積した減価償却の総額。
- 計算式:減価償却累計額 = 前期末までの減価償却累計額 + 当期の減価償却費
📌 当期の減価償却費:当会計期間に計上される減価償却費。
- 計算式(定額法):減価償却費 = (取得費用 - 残存価額) ÷ 耐用年数
- 計算式(定率法):減価償却費 = 帳簿価額 × 償却率
📌 当期の帳簿価額:減価償却後の資産の価値。
- 計算式:当期の帳簿価額 = 取得費用 - 減価償却累計額
✅ SELLEASEでの減価償却方法の設定
SELLEASEソリューションでは、IFRSに準拠した減価償却方法を設定できます。
- 定額法:減価償却費 = (取得費用 - 残存価額) ÷ 耐用年数
- 定率法:減価償却費 = 帳簿価額 × 償却率
- 生産高比例法:減価償却費 = (取得費用 - 残存価額) × (当期の使用量 ÷ 総使用見込量)
SELLEASEはIFRSの減価償却方針に完全準拠し、透明性のある財務報告を支援します。
3. 減価償却会計基準の導入 📑
✅ 減価償却方針の主な設定
📌 資産ごとに耐用年数と残存価額を定義
📌 企業の会計方針に沿った減価償却方法を選択(定額法、定率法など)
📌 会計年度別・月別に減価償却の記録を参照
📌 監査対応のため、減価償却レポートをExcelに出力
4. 結論 🌟
SELLEASEは、IFRSに準拠した固定資産の減価償却管理を自動化し、企業が正確な財務記録と法令遵守を維持できるようにします。
SELLEASEを使えば、企業は減価償却の追跡を効率化し、財務の透明性を高め、資産管理を最適化できます。今すぐ包括的な減価償却管理システムを導入し、より高い財務の健全性と運用効率を実現しましょう! 🚀